 |
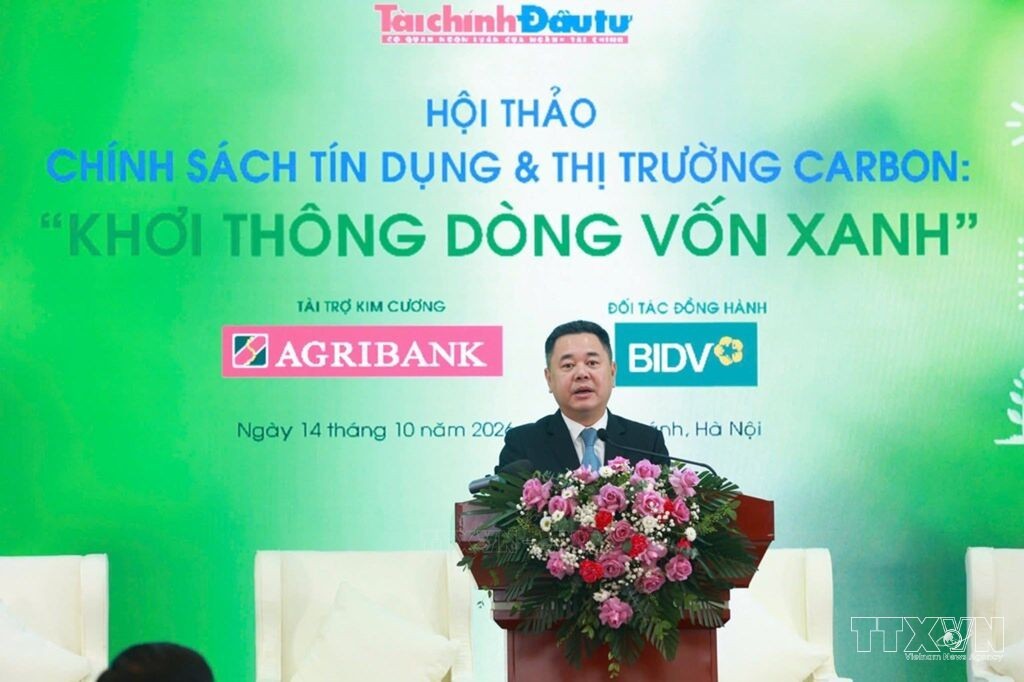
| Phó Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Ngọc Cảnh phát biểu tại hội thảo. Ảnh: Bnews phát |
*Tín dụng xanh tạo nền cho thị trường carbon
Phát biểu khai mạc, Tổng Biên tập Báo Tài chính - Đầu tư Phạm Văn Hoành cho rằng, Việt Nam đang từng bước hoàn thiện các chính sách về tăng trưởng xanh và mục tiêu Net Zero vào năm 2050. Thị trường carbon trong nước đã bắt đầu vận hành từ ngày 29/6/2026, đặt ra yêu cầu kết nối giữa tín dụng xanh, ngân hàng và các công cụ tài chính mới.
“Nếu sàn giao dịch carbon là hạ tầng của thị trường thì chính sách tín dụng, hệ thống ngân hàng và thị trường vốn chính là động lực cho quá trình chuyển đổi xanh. Trong hệ sinh thái đó, chính sách tín dụng giữ vai trò dẫn dắt nguồn lực tài chính, hỗ trợ doanh nghiệp và người dân đầu tư vào hoạt động giảm phát thải, đồng thời kết nối mục tiêu phát triển bền vững với dòng vốn của nền kinh tế”, ông Phạm Văn Hoành nhấn mạnh.
Theo Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh, thực hiện cam kết Net Zero vào năm 2050 đòi hỏi nguồn lực rất lớn cho đổi mới công nghệ, chuyển đổi sản xuất, tiết kiệm năng lượng và giảm phát thải. Bên cạnh ngân sách nhà nước, thị trường vốn và thị trường tiền tệ, thị trường carbon là một cơ chế quan trọng để huy động thêm nguồn lực cho mục tiêu này.
Ngày 29/01/2026, Chính phủ đã ban hành Nghị định số 29/2026/NĐ-CP quy định về sàn giao dịch các-bon trong nước, tạo khuôn khổ pháp lý cho việc tổ chức, vận hành thị trường và giao dịch hạn ngạch phát thải khí nhà kính, tín chỉ các-bon. Thị trường thí điểm bước đầu được hình thành với quy mô hơn 511 triệu tấn CO₂, tương đương hạn ngạch phát thải được phân bổ cho các cơ sở thuộc ba ngành phát thải lớn là nhiệt điện, sắt thép và xi măng trong giai đoạn 2025–2026. Giai đoạn thí điểm sẽ kéo dài đến hết năm 2028, trước khi bước vào giai đoạn vận hành bắt buộc toàn diện từ năm 2029.
Phó Thống đốc Nguyễn Ngọc Cảnh nhấn mạnh, tín dụng xanh cung cấp vốn cho các dự án, công nghệ và lĩnh vực tạo ra giảm phát thải; trong khi thị trường carbon có thể biến kết quả giảm phát thải thành giá trị kinh tế. Khi được vận hành hiệu quả, thị trường carbon có thể tạo thêm nguồn thu, dòng tiền, qua đó cải thiện chất lượng tín dụng và hỗ trợ doanh nghiệp đáp ứng các tiêu chuẩn về môi trường trong hoạt động xuất khẩu.
Đáng chú ý, đến cuối tháng 6/2026, dư nợ tín dụng xanh toàn hệ thống đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025. Giai đoạn 2017-2025, tín dụng xanh tăng trưởng bình quân trên 20%/năm, tập trung chủ yếu vào nông nghiệp, lâm nghiệp, thủy sản, đa dạng sinh học và năng lượng xanh.
*Đề xuất kết nối theo chuỗi
Từ thực tiễn hoạt động ngân hàng, TS Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó Trưởng ban Chỉ đạo ESG Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank), cho rằng vấn đề quan trọng không phải ngân hàng có trực tiếp mua bán tín chỉ carbon hay không, mà là ngân hàng sẽ tài trợ như thế nào cho quá trình tạo ra giảm phát thải và khi nào giá trị carbon đủ tin cậy để được đưa vào quyết định tín dụng.
Theo Agribank, nhu cầu vốn xuất hiện trước khi tín chỉ carbon được hình thành. Một dự án phải trải qua các bước chuẩn bị, đầu tư, vận hành, đo lường - báo cáo - thẩm tra (MRV), xác minh, phát hành tín chỉ, giao dịch và thanh toán. Khoảng thời gian này mở ra dư địa cho ngân hàng cung cấp tín dụng, vốn cầu nối, quản lý dòng tiền, bảo lãnh và các giải pháp tài chính kết hợp.
Agribank đề nghị phân biệt rõ giữa tiềm năng giảm phát thải, dự án đã đăng ký, kết quả đã được xác minh, tín chỉ đã phát hành, hợp đồng bán tín chỉ và khoản tiền đã thu. Mỗi trạng thái có mức độ chắc chắn khác nhau và không thể mặc nhiên coi là cùng một nguồn trả nợ.
Ngân hàng xác định 5 vai trò trong hệ sinh thái carbon gồm: tài trợ các hoạt động giảm phát thải; kết nối các chủ thể trong chuỗi; cung cấp dịch vụ thanh toán và quản lý dòng tiền; huy động nguồn lực tài chính khí hậu; đồng hành cùng doanh nghiệp và người dân trong chuyển đổi xanh.
Trước mắt, Agribank đề xuất xây dựng khung nhận diện các dự án giảm phát thải và bộ tiêu chí thẩm định tín dụng carbon; thí điểm theo các chuỗi có khả năng đo lường rõ như lúa phát thải thấp, chăn nuôi - biogas, lâm nghiệp bền vững, xử lý chất thải và năng lượng sinh khối. Đồng thời, ngân hàng cần xây dựng mạng lưới đối tác, đào tạo nhân sự liên ngành và hoàn thiện hệ thống dữ liệu, quản trị.
Agribank dự kiến giai đoạn 2026-2028 tập trung xây dựng dữ liệu, năng lực, đối tác và các mô hình thí điểm; giai đoạn 2029-2032 mở rộng khi thị trường trong nước ổn định hơn; từ năm 2033 nghiên cứu các sản phẩm dựa trên dòng tiền hoặc khoản phải thu từ carbon.
Để thị trường phát triển, Agribank kiến nghị làm rõ quyền sở hữu, quyền định đoạt và phân chia lợi ích đối với kết quả giảm phát thải, tín chỉ carbon; hoàn thiện quy định về khoản phải thu, tài sản bảo đảm, kế toán, thuế và ngoại hối. Cùng với đó, cần coi dữ liệu và hệ thống MRV là hạ tầng của thị trường, giảm chi phí xác minh, phát triển đồng thời cả cung và cầu, áp dụng cơ chế tài chính hỗn hợp và chia sẻ rủi ro.
Phó Thống đốc Nguyễn Ngọc Cảnh nhận định khi thị trường carbon vận hành hiệu quả, kết quả giảm phát thải có thể được chuyển hóa thành nguồn lực tài chính cho chính doanh nghiệp. Theo đó, sự phát triển của thị trường carbon có thể góp phần giảm áp lực lên nguồn vốn tín dụng xanh. Thay vì phần lớn nhu cầu vốn cho chuyển đổi phải dựa vào vốn tự có, ngân sách hoặc tín dụng ngân hàng, doanh nghiệp có thêm khả năng tạo nguồn lực từ chính kết quả giảm phát thải của mình.
"Về dài hạn, điều này góp phần đa dạng hóa nguồn tài chính cho chuyển đổi xanh, giảm mức độ phụ thuộc vào tín dụng ngân hàng, tạo điều kiện để nguồn vốn tín dụng được phân bổ hiệu quả hơn", Phó Thống đốc nhấn mạnh.
Theo đó, việc phát triển thị trường carbon cần gắn với hoàn thiện dữ liệu và cơ chế xác minh, qua đó tạo niềm tin cho các bên tham gia và hình thành dòng tiền thực từ hoạt động giảm phát thải. Đây cũng là điều kiện để giá trị carbon từng bước được phản ánh trong các quyết định tài chính, tín dụng, góp phần huy động thêm nguồn lực cho mục tiêu chuyển đổi xanh và Net Zero của Việt Nam./