 |
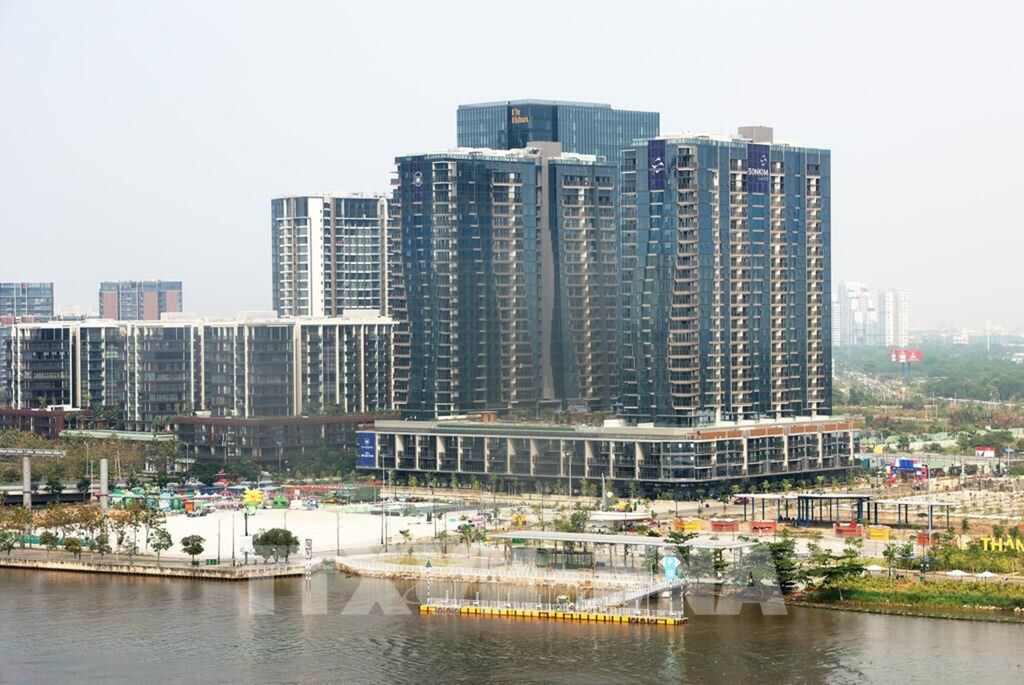
| Văn phòng cho thuê tại TP. Hồ Chí Minhtiếp tục thu hút khách thuê quốc tế thuộc các ngành công nghệ và bán lẻ. Ảnh: Hồng Đạt - TTXVN |
Hoạt động cho thuê văn phòng tại TP. Hồ Chí Minh tiếp tục ghi nhận diễn biến tương đối tích cực nhưng có sự phân hóa rõ nét giữa các khu vực. Các tòa nhà tại khu vực lõi trung tâm, đặc biệt là khu vực Quận 1 cũ và Thủ Thiêm, tiếp tục thu hút khách thuê quốc tế thuộc các ngành công nghệ và bán lẻ.
* Động lực từ nhu cầu mở rộng và di dời vị trí thuê
Sau khi đón lượng nguồn cung mới đáng kể trong năm 2025 (nguồn cung mới năm 2025 là 69.000 m2). Nguồn cung ổn định trong năm 2026 đã tạo điều kiện để thị trường tiếp tục hấp thụ diện tích trống và duy trì mặt bằng giá thuê tích cực. So với cùng kỳ năm trước, giá thuê văn phòng hạng A tăng 1,3%, đạt 47,8 USD/m2/tháng, trong khi hạng B toàn thị trường ghi nhận giảm 1,2%, còn 29,7 USD/m2/tháng.
Trong 9 tháng của năm 2026, nhu cầu mở rộng và di dời tiếp tục là động lực chính của thị trường văn phòng TP. Hồ Chí Minh. CBRE Việt Nam ghi nhận, giao dịch mở rộng dẫn đầu với 39% tổng diện tích, theo sau là giao dịch di dời với 33%. Hai nhóm này cộng lại chiếm hơn 70% diện tích giao dịch.
Đáng chú ý, các giao dịch di dời chủ yếu gần đây thể hiện xu hướng nâng cấp chất lượng không gian làm việc. Khách thuê chuyển sang các tòa nhà có chất lượng cao hơn, vị trí thuận tiện di chuyển cho nhân sự hơn và thông số kỹ thuật tốt hơn, trong khi vẫn giữ quy mô diện tích tương đương hoặc tối ưu lại bố trí diện tích sử dụng theo công năng.
Song song với xu hướng trên, thị trường cũng ghi nhận nhóm giao dịch theo chiều ngược lại. Sau 6 năm, thị trường văn phòng TP. Hồ Chí Minh bắt đầu ghi nhận trở lại các giao dịch trả mặt bằng, chủ yếu đến từ nhóm ngành công nghệ thông tin. Theo đó, trong 9 tháng qua, giao dịch trả mặt bằng chiếm 12% và giao dịch thu hẹp diện tích chiếm 5% tổng diện tích giao dịch.
Nguyên nhân chủ yếu đến từ nhu cầu tối ưu chi phí và điều chỉnh chiến lược vận hành. Sau giai đoạn tăng trưởng nóng sau đại dịch COVID -19, nhiều tập đoàn công nghệ đang tái cấu trúc và rà soát lại hiệu quả sử dụng văn phòng. Bên cạnh đó, trí tuệ nhân tạo đang thay đổi kế hoạch tuyển dụng và mô hình vận hành, khiến nhu cầu diện tích trên mỗi nhân sự không còn tăng tuyến tính như trước.
Về phía chủ đầu tư, bà Từ Thị Hồng An, Giám đốc cấp cao, Bộ phận Cho thuê Thương mại, Savills TP. Hồ Chí Minh nhận định, thị trường văn phòng TP. Hồ Chí Minh vẫn duy trì hoạt động tốt, dù giai đoạn tăng trưởng tiếp theo nhiều khả năng sẽ diễn ra thận trọng và có chọn lọc hơn. Các doanh nghiệp thuộc lĩnh vực tài chính, bảo hiểm và bất động sản; công nghệ thông tin; bán lẻ và phân phối tiếp tục đóng góp phần lớn giao dịch thuê. Dù công suất duy trì ở mức cao, nhu cầu mở rộng chưa đủ mạnh để tạo áp lực tăng giá thuê. Vì vậy, các chủ đầu tư đang ưu tiên giữ chân khách thuê hiện hữu thay vì điều chỉnh giá.
Theo Avison Young Việt Nam, mức giá tại các tòa nhà chất lượng cao tiếp tục được duy trì nhờ hiệu suất khai thác tương đối tốt, trong khi các tài sản có tuổi đời cao hơn có xu hướng linh hoạt hơn về điều kiện thuê để cải thiện khả năng cạnh tranh.Hoạt động cho thuê trong quý chủ yếu tập trung vào các giao dịch gia hạn, thay đổi diện tích và dịch chuyển giữa các tòa nhà, thay vì những biến động lớn về mặt bằng giá.
Một số chủ đầu tư tiếp tục áp dụng các chính sách thương mại linh hoạt, bao gồm thời gian miễn tiền thuê và hỗ trợ hoàn thiện mặt bằng, nhằm tăng tính hấp dẫn của sản phẩm. Bên cạnh đó, việc cải tạo không gian chung, nâng cấp tiện ích và cải thiện chất lượng vận hành được đẩy mạnh tại một số tòa nhà hiện hữu để duy trì hiệu quả khai thác.
* Động lực từ Trung tâm Tài chính Quốc tế và dòng vốn ngoại
Dù hoạt động giao dịch văn phòng đến cuối năm 2026 được dự báo tiếp tục thận trọng, tiềm năng trung và dài hạn của thị trường TP. Hồ Chí Minh đang ngày càng rõ nét hơn khi Trung tâm Tài chính Quốc tế (IFC) chuyển từ giai đoạn quy hoạch sang vận hành thực tế.
Sau 6 tháng hoạt động, IFC đã ghi nhận khoảng 20 tỷ USD vốn cam kết từ các nhà đầu tư và đối tác trong và ngoài nước, đồng thời khung quy chế hoạt động tiếp tục được hoàn thiện. Đây là tín hiệu quan trọng trong bối cảnh cơ cấu khách thuê đang thay đổi. Trong khi một số doanh nghiệp, đặc biệt là khối công nghệ, đang tái cấu trúc và tối ưu diện tích, nhóm định chế tài chính và doanh nghiệp đa quốc gia gắn với IFC được kỳ vọng sẽ trở thành nguồn cầu bổ sung, với đặc điểm cam kết dài hạn và yêu cầu cao về chất lượng văn phòng.
Theo bà Thanh Phạm - Giám đốc Bộ phận Nghiên cứu & Tư vấn CBRE tại TP. Hồ Chí Minh, dòng vốn cam kết vào IFC cần thêm thời gian để chuyển hóa thành nhu cầu thuê văn phòng thực tế, do các tổ chức thường mất từ 12 đến 24 tháng để hoàn tất thủ tục, tuyển dụng nhân sự và lựa chọn mặt bằng. Kỳ vọng từ năm 2027 trở đi, khu vực IFC với mô hình hai trung tâm, kết nối khu trung tâm hiện hữu và Khu đô thị mới Thủ Thiêm, sẽ trở thành động lực tăng trưởng quan trọng nhất của thị trường văn phòng TP. Hồ Chí Minh.
Cùng với đà tăng trưởng mạnh mẽ của nền kinh tế Việt Nam, thị trường văn phòng TP. Hồ Chí Minh đã phát triển vượt bậc cả về quy mô và chất lượng, với tổng nguồn cung tăng từ khoảng 234.000 m2 NLA năm 2005 lên hơn 1,7 triệu m2 NLA vào năm 2026, tương ứng tốc độ tăng trưởng kép hằng năm (CAGR) đạt 10,4%.
Ghi nhận của CBRE Việt Nam cho thấy, không chỉ mở rộng về quy mô, thị trường còn chứng kiến sự nâng cấp rõ nét về chất lượng sản phẩm, với sự xuất hiện của các tòa nhà thế hệ mới sở hữu tiêu chuẩn thiết kế, kỹ thuật và vận hành tiệm cận các chuẩn mực quốc tế. Các yếu tố về phát triển bền vững (ESG), hiệu quả vận hành, sức khỏe và trải nghiệm người sử dụng ngày càng đóng vai trò trọng tâm, phản ánh yêu cầu ngày càng cao từ các tập đoàn đa quốc gia (MNCs) và các doanh nghiệp hàng đầu.
Sự thay đổi này đánh dấu bước chuyển của thị trường từ cạnh tranh dựa trên nguồn cung sang cạnh tranh dựa trên chất lượng tài sản, khả năng đáp ứng các tiêu chuẩn bền vững và hiệu quả khai thác dài hạn. Trong bối cảnh đó, việc rà soát và cập nhật hệ thống phân hạng văn phòng là cần thiết nhằm phản ánh chính xác hơn chất lượng nguồn cung hiện hữu và bảo đảm tính phù hợp của các tiêu chí đánh giá với thực tiễn thị trường.
Theo CBRE Việt Nam, từ quý III/2026 đơn vị này bắt đầu áp dụng tiêu chuẩn đánh giá mới cho các tòa nhà; đồng thời, phân tích riêng phân khúc hạng B trên toàn thị trường, trong đó tập trung vào các tòa nhà có diện tích lớn hơn 10.000 m2. Xu hướng hiện nay cho thấy các doanh nghiệp lớn ngày càng có nhu cầu thuê diện tích rộng hơn (với diện tích một sàn điển hình trên 1.000 m2). Do đó, những tòa nhà có quy mô dưới 10.000 m2 dự kiến sẽ dần mất đi lợi thế cạnh tranh đối với nhóm khách hàng này.
Sự thay đổi này phản ánh quá trình tái định vị của thị trường văn phòng TP. Hồ Chí Minh, nơi lợi thế cạnh tranh không còn được quyết định bởi quy mô nguồn cung, mà ngày càng được định hình bởi chất lượng tài sản, năng lực vận hành và các tiêu chuẩn phát triển bền vững.
Đánh giá triển vọng trong thời gian tới, đại diện Avison Young Việt Nam nhận định, nhu cầu thuê được dự báo duy trì tích cực nhờ sự mở rộng của các doanh nghiệp công nghệ, sản xuất, tài chính, y tế, FMCG và FDI. Trong khi nguồn cung ngắn hạn còn hạn chế, xu hướng khách thuê ưu tiên không gian chất lượng cao, thiết kế hiệu quả, tiện ích, công nghệ vận hành và khả năng kết nối sẽ tiếp tục thúc đẩy nhu cầu đối với các tài sản có chất lượng tốt. Song song đó, sự phát triển của Thủ Thiêm, Phú Mỹ Hưng và các khu vực ngoài trung tâm sẽ mở rộng không gian văn phòng của thành phố, tạo thêm lựa chọn về diện tích và chi phí cho khách thuê.
Khi nguồn cung hiện đại ngày càng tăng, khách thuê sẽ có nhiều lựa chọn hơn và tiêu chí quyết định thuê sẽ chuyển mạnh sang chất lượng, hiệu quả sử dụng, khả năng kết nối, tiêu chuẩn xanh và tổng chi phí sử dụng. Điều này sẽ tạo động lực cho các chủ nhà nâng cấp tài sản hiện hữu, cải thiện dịch vụ và áp dụng chính sách thuê linh hoạt để duy trì khả năng cạnh tranh trong chu kỳ tiếp theo.