 |
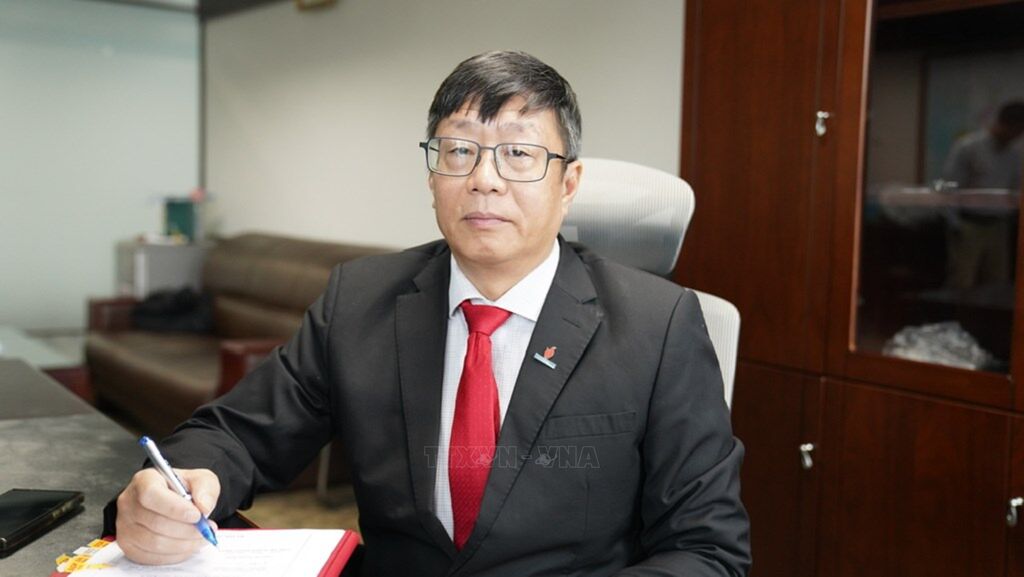
| Tiến sĩ Nguyễn Thanh Tùng - Phó Viện trưởng Viện Dầu khí Việt Nam (VPI). Ảnh: VPI |
Phóng viên: Xin ông đánh giá về tiềm năng kinh tế của dịch vụ CCS/CCUS của Việt Nam?
Tiến sĩ Nguyễn Thanh Tùng: CCS/CCUS có tiềm năng trở thành lĩnh vực dịch vụ công nghiệp mới tại Việt Nam, góp phần thực hiện mục tiêu giảm phát thải khí nhà kính, đồng thời tạo thêm động lực phát triển kinh tế trong quá trình chuyển dịch năng lượng. Nghị quyết số 70-NQ/TW ngày 20/8/2025 của Bộ Chính trị về bảo đảm an ninh năng lượng quốc gia đến năm 2030, tầm nhìn đến năm 2045 đã đặt ra định hướng thúc đẩy ứng dụng các công nghệ CCS/CCUS. Đây là cơ sở chính sách quan trọng để từng bước phát triển lĩnh vực CCS/CCUS tại Việt Nam.
Tiềm năng kinh tế của lĩnh vực này trước hết xuất phát từ nhu cầu giảm phát thải của các ngành công nghiệp lớn như nhiệt điện, xi măng, thép, hóa chất và phân bón. Đặc biệt, đối với các ngành có lượng phát thải CO₂ khó loại bỏ hoàn toàn bằng điện khí hóa hoặc chuyển đổi nhiên liệu, thu giữ, sử dụng và lưu trữ carbon có thể trở thành giải pháp giảm phát thải quan trọng. Khi các yêu cầu về kiểm soát phát thải, định giá carbon và tiêu chuẩn môi trường ngày càng được hoàn thiện, nhu cầu sử dụng dịch vụ thu giữ, vận chuyển và lưu trữ CO₂ có thể từng bước hình thành.
Về điều kiện tự nhiên, Việt Nam có lợi thế đáng kể về tiềm năng lưu trữ CO₂ trong các bể trầm tích ngoài khơi, đặc biệt tại các bể Sông Hồng, Cửu Long, Nam Côn Sơn và Mã Lai – Thổ Chu. Đây là những khu vực có hệ thống tầng chứa, tầng chắn và cơ sở dữ liệu địa chất được tích lũy qua nhiều thập kỷ hoạt động dầu khí.
Bên cạnh lợi ích môi trường, CCS/CCUS còn mở ra cơ hội hình thành chuỗi dịch vụ kinh tế mới, bao gồm khảo sát và đánh giá địa điểm lưu trữ, thiết kế và xây dựng hạ tầng vận chuyển CO₂, khoan giếng bơm ép, vận hành hệ thống lưu trữ và giám sát dài hạn. Với lợi thế về dữ liệu địa chất, công nghệ khoan, mô phỏng vỉa và hạ tầng ngoài khơi, ngành dầu khí Việt Nam có điều kiện thuận lợi để tham gia chuỗi giá trị này.
Tuy nhiên, cần nhìn nhận rằng tiềm năng kinh tế không đồng nghĩa với khả năng sinh lời ngay trong giai đoạn đầu. CCS/CCUS đòi hỏi chi phí đầu tư lớn, đặc biệt ở khâu thu giữ, vận chuyển và phát triển địa điểm lưu trữ. Hiệu quả kinh tế còn phụ thuộc vào tiến bộ công nghệ, quy mô nguồn phát thải, khoảng cách vận chuyển, khả năng bơm ép, chi phí lưu trữ và các cơ chế hỗ trợ tài chính.
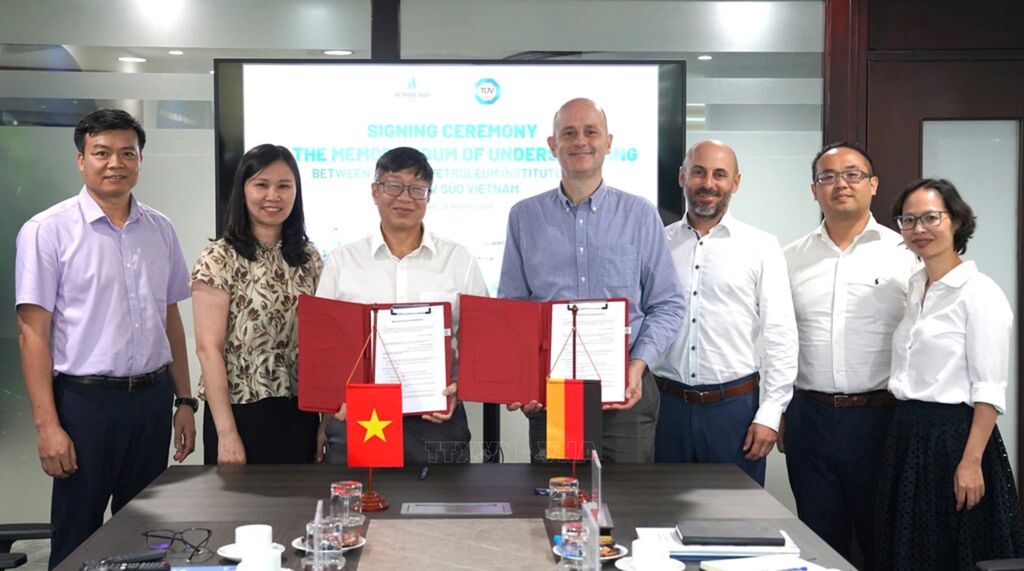 |
| TS Nguyễn Thanh Tùng - Phó Viện trưởng VPI và ông François-Xavier Bauzet - Phó Tổng Giám đốc TÜV SÜD ASEAN ký Biên bản ghi nhớ hợp tác phát triển các giải pháp phục vụ chuyển dịch năng lượng. Ảnh: Minh Trang/Bnews/vnanet.vn |
Phóng viên: Nhiều ý kiến cho rằng trong giai đoạn đầu phát triển CCS/CCUS, doanh nghiệp nhà nước cần đóng vai trò dẫn dắt, tạo nền tảng để hình thành thị trường và phát triển công nghệ. Quan điểm của ông về vấn đề này?
Tiến sĩ Nguyễn Thanh Tùng: CCS/CCUS có đặc điểm khác với nhiều hoạt động đầu tư công nghiệp thông thường. Một dự án không chỉ bao gồm công nghệ thu giữ CO₂ tại nguồn phát thải mà còn phải xây dựng hệ thống vận chuyển, bơm ép, lưu trữ địa chất và giám sát trong thời gian dài. Trong khi đó, nguồn doanh thu phụ thuộc vào nhu cầu giảm phát thải, mức phí dịch vụ và cơ chế định giá carbon. Những yếu tố này khiến các nhà đầu tư tư nhân có thể gặp khó khăn khi triển khai các dự án đầu tiên nếu chưa có hạ tầng và cơ chế chia sẻ rủi ro phù hợp.
Theo tôi, vai trò dẫn dắt của doanh nghiệp nhà nước nên tập trung vào 3 nhiệm vụ chính: Đầu tư nghiên cứu và kiểm chứng các địa điểm lưu trữ tiềm năng; phát triển hạ tầng vận chuyển và lưu trữ CO₂ có khả năng sử dụng chung; đồng thời thúc đẩy hợp tác với các doanh nghiệp phát thải, đối tác công nghệ và nhà đầu tư trong nước, quốc tế. Đặc biệt, cần hướng tới mô hình CCS hubs, trong đó một đơn vị phát triển và vận hành hạ tầng tiếp nhận, vận chuyển và lưu trữ CO₂ cho nhiều doanh nghiệp.
Về lâu dài, mục tiêu nên hướng tới là hình thành thị trường CCS/CCUS có khả năng vận hành thương mại, với sự tham gia của nhiều thành phần kinh tế, thay vì phụ thuộc lâu dài vào nguồn vốn của doanh nghiệp nhà nước. Do đó, Nhà nước cần hoàn thiện hành lang pháp lý và cơ chế hỗ trợ phù hợp để thu hút nguồn vốn quốc tế, khuyến khích sự tham gia của các doanh nghiệp tư nhân, nhà cung cấp công nghệ và đặc biệt là các doanh nghiệp phát thải, bởi đây là khách hàng trực tiếp quyết định nhu cầu và quy mô của thị trường.
Phóng viên: Thưa ông, khung pháp lý cho hoạt động thu giữ, sử dụng và lưu trữ carbon lần đầu tiên được đưa vào Luật Dầu khí (sửa đổi) có phải là điều kiện cần và đủ để triển khai các dự án CCS/CCUS tại Việt Nam?
Tiến sĩ Nguyễn Thanh Tùng: Lần đầu tiên đưa CCS/CCUS vào Luật Dầu khí sửa đổi là bước tiến quan trọng, tạo cơ sở pháp lý để Việt Nam chuyển từ nghiên cứu tiềm năng sang triển khai các dự án trong thực tế. Tuy nhiên, đây mới là điều kiện cần, chưa phải điều kiện đủ để hình thành và vận hành các dự án CCS/CCUS ở quy mô thương mại.
Nếu hoạt động dầu khí tập trung vào khai thác tài nguyên, thì CCS/CCUS hướng tới bơm ép và lưu trữ CO₂ an toàn trong các thành tạo địa chất trong thời gian dài. Do đó, việc triển khai cần có các quy định và hướng dẫn kỹ thuật chuyên biệt cho toàn bộ vòng đời dự án, từ khảo sát, lựa chọn địa điểm, cấp phép bơm ép đến giám sát, đóng dự án và quản lý trách nhiệm sau khi kết thúc hoạt động.
Bên cạnh đó, cần phân biệt tiềm năng lưu trữ địa chất với khả năng triển khai một dự án CCS/CCUS thương mại. Mỗi địa điểm lưu trữ phải được kiểm chứng về ba yếu tố kỹ thuật cốt lõi: Dung tích lưu trữ (storage capacity), khả năng bơm ép (injectivity) và tính toàn vẹn lưu trữ (containment). Đồng thời, phải đánh giá các rủi ro liên quan đến quá trình lưu giữ và khả năng giám sát dài hạn.
Trên thực tế, Petrovietnam đã hợp tác với Tổ chức An ninh Kim loại và Năng lượng Nhật Bản (JOGMEC) hoàn thành 3 giai đoạn nghiên cứu từng bước sàng lọc, lựa chọn và đánh giá các địa điểm lưu trữ CO₂ tiềm năng. Những kết quả này tạo nền tảng kỹ thuật quan trọng nhưng vẫn cần tiếp tục đánh giá và kiểm chứng chi tiết các địa điểm cụ thể trước khi quyết định đầu tư.
Một vấn đề quan trọng khác là tính khả thi về kinh tế. Ngay cả khi đã có hành lang pháp lý và địa điểm lưu trữ phù hợp, dự án thu giữ, sử dụng và lưu trữ carbon vẫn khó triển khai nếu chưa có cơ chế xác định phí dịch vụ, hợp đồng dài hạn với doanh nghiệp phát thải và phương án phân bổ rủi ro tài chính rõ ràng.
Phóng viên: Theo ông, cần có thêm các chính sách, cơ chế đặc thù gì để có thể hình thành các dự án CCS/CCUS thương mại?
Tiến sĩ Nguyễn Thanh Tùng: Với đặc thù dự án CCS/CCUS đòi hỏi vốn đầu tư lớn, thời gian thu hồi vốn dài và trách nhiệm bảo đảm an toàn lưu trữ trong nhiều thập kỷ, Việt Nam cần tập trung vào các chính sách tạo động lực kinh tế, hỗ trợ dự án đầu tiên, phát triển hạ tầng dùng chung và phân bổ rủi ro dài hạn.
Cụ thể, cần sớm hoàn thiện các quy định hướng dẫn thi hành Luật Dầu khí sửa đổi đối với hoạt động thu giữ, sử dụng và lưu trữ carbon cũng như có cơ chế phù hợp cho các dự án cung cấp dịch vụ lưu trữ CO₂ từ những ngành công nghiệp ngoài dầu khí.
Thêm vào đó, cần có chính sách hỗ trợ tài chính và chia sẻ rủi ro cho các dự án thu giữ, sử dụng và lưu trữ carbon đầu tiên. Kinh nghiệm quốc tế cho thấy các dự án CCS/CCUS giai đoạn đầu thường cần sự hỗ trợ của Chính phủ thông qua ưu đãi thuế, tín dụng, hỗ trợ đầu tư hạ tầng hoặc các cơ chế tài chính đặc thù. Đối với Việt Nam, có thể nghiên cứu cơ chế đồng tài trợ cho dự án thí điểm, hỗ trợ nghiên cứu và kiểm chứng địa điểm lưu trữ, đồng thời phân bổ hợp lý rủi ro địa chất, kỹ thuật và tài chính giữa Nhà nước, doanh nghiệp phát thải và đơn vị vận hành dự án. Đây là điều kiện quan trọng để thu hút các nguồn vốn đầu tư trong nước và quốc tế.
Cùng đó, cần hoàn thiện cơ chế định giá carbon và hình thành thị trường dịch vụ thu giữ, sử dụng và lưu trữ carbon. Việt Nam đã xác lập lộ trình phát triển thị trường carbon nhưng vẫn cần tiếp tục làm rõ phương pháp định lượng, giám sát, báo cáo và xác minh lượng CO₂ được lưu trữ lâu dài, cũng như cơ chế công nhận kết quả giảm phát thải từ CCS/CCUS trong thị trường carbon. Đặc biệt, cần phân biệt giữa lượng CO₂ được lưu trữ và tín chỉ carbon đủ điều kiện giao dịch, tránh coi việc bơm ép CO₂ đương nhiên tạo ra tín chỉ carbon.
Bên cạnh cơ chế thị trường carbon, cần xây dựng mô hình kinh doanh dựa trên phí dịch vụ vận chuyển và lưu trữ CO₂, với các hợp đồng dài hạn giữa đơn vị vận hành thu giữ, sử dụng và lưu trữ carbon và doanh nghiệp phát thải.
Ngoài ra, cần có chính sách khuyến khích phát triển hạ tầng CCS/CCUS dùng chung và thúc đẩy các dự án thí điểm. Với các nghiên cứu của PETROVIETNAM và JOGMEC, trong giai đoạn 2026 - 2028, cần ưu tiên lựa chọn và kiểm chứng một địa điểm lưu trữ ngoài khơi có triển vọng, hoàn thiện thiết kế kỹ thuật, phương án kết nối nguồn CO₂ và cơ chế tài chính để chuẩn bị triển khai dự án thí điểm. Kết quả thí điểm sẽ là cơ sở quan trọng để đánh giá chi phí thực tế, hoàn thiện tiêu chuẩn kỹ thuật và từng bước nhân rộng ở quy mô thương mại.
Phóng viên: Xin cảm ơn Tiến sĩ Nguyễn Thanh Tùng!