 |
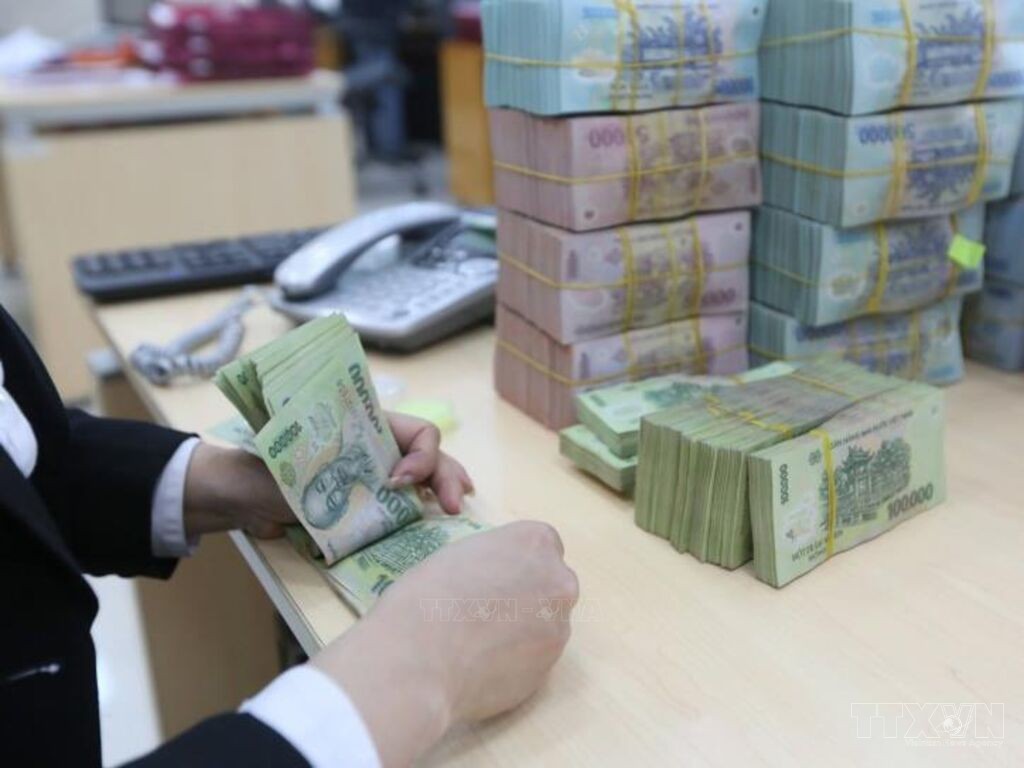
| Chuẩn bị tiền mặt cho khách hàng vay vốn tại Vietcombank chi nhánh Hà Nội. Ảnh: Trần Việt/TTXVN |
Tại Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” vừa được Thủ tướng Chính phủ phê duyệt, theo Quyết định số 1809/QĐ-TTg, Chính phủ yêu cầu các tổ chức tín dụng chấm dứt tình trạng cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc hệ sinh thái hoặc “sân sau” của tập đoàn có thể gây ra các rủi ro, tiềm ẩn nguy cơ mất an toàn và lành mạnh của tổ chức tín dụng.
Trong bối cảnh hiện nay, quy mô của dòng vốn càng cho thấy sự cần thiết của yêu cầu này. Đến ngày 28/8/2026, dư nợ tín dụng đối với nền kinh tế đã gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Riêng khu vực doanh nghiệp nhỏ và vừa có dư nợ trên 4,1 triệu tỷ đồng, tăng khoảng 12,4%, chiếm khoảng 20% tổng dư nợ toàn nền kinh tế. Nếu tăng trưởng tín dụng cao nhưng vốn tập trung quá mức vào một số hệ sinh thái, hiệu quả đối với nền kinh tế sẽ khác hoàn toàn so với trường hợp vốn được phân bổ rộng hơn cho sản xuất, kinh doanh, đổi mới công nghệ, xuất khẩu và những doanh nghiệp có khả năng tạo ra giá trị gia tăng.
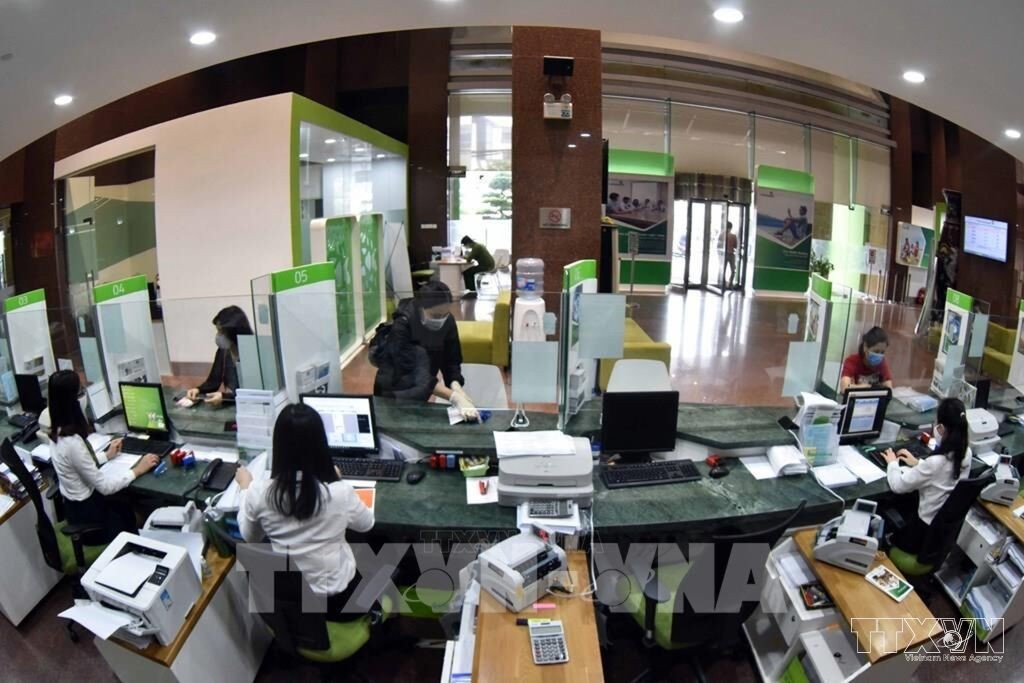 |
| Khách hàng giao dịch tại hội sở chính Vietcombank, 198 Trần Quang Khải, Hà Nội. Ảnh: Trần Việt - TTXVN |
Cần nhìn nhận đúng bản chất của yêu cầu chấm dứt cho vay tập trung vào doanh nghiệp “sân sau”. Luật Các tổ chức tín dụng năm 2024 quy định giới hạn tổng mức dư nợ cấp tín dụng đối với một khách hàng và người có liên quan của khách hàng đó giảm dần theo lộ trình. Từ ngày 1/1/2026 đến trước ngày 1/1/2027, giới hạn là 13% vốn tự có đối với một khách hàng và 21% đối với một khách hàng cùng người có liên quan; đến năm 2029 lần lượt giảm còn 10% và 15%. Đây không phải một con số kỹ thuật thuần túy, mà đằng sau tỷ lệ 13%, 21%, rồi 10%, 15% là nguyên tắc quản trị không để một ngân hàng đặt cược quá lớn vào một khách hàng hoặc một nhóm khách hàng có liên quan. Như vậy, đây không phải tư duy “đóng cửa tín dụng” đối với doanh nghiệp lớn. Ngược lại, cơ chế hợp vốn còn mở ra cách thức để những dự án lớn tiếp tục được tài trợ mà rủi ro không dồn vào một ngân hàng. Và điều cần kiểm soát không phải là doanh nghiệp lớn, mà là mức độ tập trung rủi ro và quan hệ lợi ích phía sau khoản tín dụng.
Thực tế điều hành tín dụng năm 2026 cũng cho thấy Chính phủ và Ngân hàng Nhà nước đặt đồng thời hai mục tiêu là khơi thông vốn và giữ an toàn hệ thống. Chính phủ yêu cầu nâng cao chất lượng tín dụng, hướng dòng vốn vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng; đồng thời kiểm soát tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, đẩy mạnh xử lý nợ xấu. Đó là cách tiếp cận hợp lý khi không hy sinh an toàn để chạy theo tăng trưởng tín dụng, nhưng cũng không lấy lý do an toàn để làm nghẽn dòng vốn vào nền kinh tế.
Một chủ trương cho thấy việc chống “sân sau” đang được chuyển hóa từ mệnh lệnh chính sách thành các hàng rào pháp lý và quản trị cụ thể. Nhưng thật phi thực tế khi những luận điệu bài bác, hoài nghi cho rằng chấm dứt tình trạng cho vay tập trung vào doanh nghiệp, dự án thuộc hệ sinh thái hoặc “sân sau” của tập đoàn chỉ là câu chuyện “nói cho vui”, là “khẩu hiệu ảo” hay “nói một đằng, làm một nẻo”…
Có thể xuất hiện những ý kiến cho rằng chỉ đạo chấm dứt tình trạng cho vay tập trung vào doanh nghiệp, dự án thuộc hệ sinh thái hoặc “sân sau” của tập đoàn đã được nói nhiều năm nhưng thực tế chưa thể giải quyết triệt để, từ đó dẫn tới tâm lý hoài nghi rằng chính sách chỉ mang tính hình thức. Nhưng nếu đánh giá chính sách bằng tiêu chí khách quan hơn, cần nhìn vào cả quá trình thay đổi.
Không chỉ có những chỉ đạo về thanh tra, kiểm tra, Chính phủ còn thúc đẩy việc giảm giới hạn cấp tín dụng, hạn chế sở hữu chéo, tăng yêu cầu quản trị và kiểm soát dòng tiền. Chính phủ cũng liên tục yêu cầu kiểm soát chặt tín dụng đối với lĩnh vực tiềm ẩn rủi ro, xử lý nợ xấu và tăng cường giám sát các hành vi thao túng, sở hữu chéo, cấp tín dụng cho doanh nghiệp “sân sau”. Quan trọng hơn, chính sách không chỉ nói “không được cho vay sân sau”, mà đang từng bước thay đổi cấu trúc của cuộc chơi tín dụng khi hạn mức đối với khách hàng và nhóm khách hàng liên quan được hạ xuống theo lộ trình; yêu cầu về người có liên quan được tăng cường và việc xét duyệt và kiểm tra sử dụng vốn được luật hóa. Như vậy không thể coi đó đơn giản là một khẩu hiệu “nói cho vui”.
Mặt khác cũng cần bác bỏ cách lập luận rằng chống “sân sau” sẽ “làm khó tập đoàn lớn”. Thực tế, một tập đoàn có dự án tốt, dòng tiền tốt, quản trị tốt và khả năng trả nợ tốt vẫn có quyền tiếp cận tín dụng theo đúng quy định. Với những dự án có nhu cầu vốn lớn, cơ chế cấp tín dụng hợp vốn còn cho phép nhiều ngân hàng cùng tham gia, qua đó phân tán rủi ro thay vì dồn vào một tổ chức tín dụng. Điều chính sách không chấp nhận là một doanh nghiệp được hưởng lợi thế tín dụng chỉ vì nó nằm trong một hệ sinh thái có quan hệ sở hữu hoặc lợi ích với ngân hàng.
Nói cách khác, nguyên tắc hướng tới là tập đoàn lớn cạnh tranh bằng năng lực của tập đoàn lớn; doanh nghiệp nhỏ cạnh tranh bằng năng lực của doanh nghiệp nhỏ; còn ngân hàng đánh giá cả hai bằng chất lượng tín dụng, không phải bằng quan hệ “sân sau”.
Tại hội nghị về tăng cường khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa ngày 18/9/2026, Ngân hàng Nhà nước nhấn mạnh yêu cầu ngân hàng chủ động tìm đến doanh nghiệp nhưng không hạ chuẩn tín dụng; đồng thời thúc đẩy cho vay dựa trên phương án sản xuất kinh doanh, chuỗi giá trị, dữ liệu thanh toán và dòng tiền thay vì chỉ phụ thuộc vào tài sản bảo đảm. Đây là hướng vận động đáng chú ý của thị trường tín dụng khi ngân hàng không còn phải “chọn khách hàng lớn vì khách hàng lớn dễ quản lý”, mà có thể đánh giá doanh nghiệp dựa trên dữ liệu, dòng tiền và năng lực tạo ra dòng tiền, thì những doanh nghiệp nhỏ nhưng làm ăn hiệu quả sẽ có thêm cơ hội.
Một thị trường tài chính lành mạnh không phải là thị trường trong đó mọi doanh nghiệp đều được vay tiền. Đó là thị trường trong đó dòng vốn được phân bổ minh bạch hơn, dựa nhiều hơn vào chất lượng dự án, khả năng tạo dòng tiền và mức độ rủi ro, thay vì dựa vào quan hệ sở hữu hay quyền lực. Ở chiều ngược lại, cũng không thể vì lo ngại “sân sau” mà biến quản lý tín dụng thành sự cứng nhắc, khiến những dự án tốt của doanh nghiệp lớn bị ách tắc.
Sau tất cả những chỉ đạo và quy định, câu hỏi quan trọng nhất vẫn là dòng tiền có thực sự đến đúng nơi nền kinh tế cần hay không? Bởi vậy, chống “sân sau” phải được đặt trong một chương trình lớn hơn, đó là minh bạch hóa quan hệ sở hữu; nâng chất lượng quản trị ngân hàng; kiểm soát người có liên quan; giảm tập trung tín dụng; ứng dụng dữ liệu để đánh giá dòng tiền; phát triển thị trường vốn và mở rộng khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa. Đó mới là ý nghĩa lớn nhất của một thị trường tài chính lành mạnh.
Và đó cũng không phải một khẩu hiệu, mà đó là một quá trình, cần sự hoạch định, sắp xếp, thực thi, điều chỉnh, kiểm chứng, chứ không cần những luận điệu phủ nhận, hoài nghi hay xuyên tạc./.